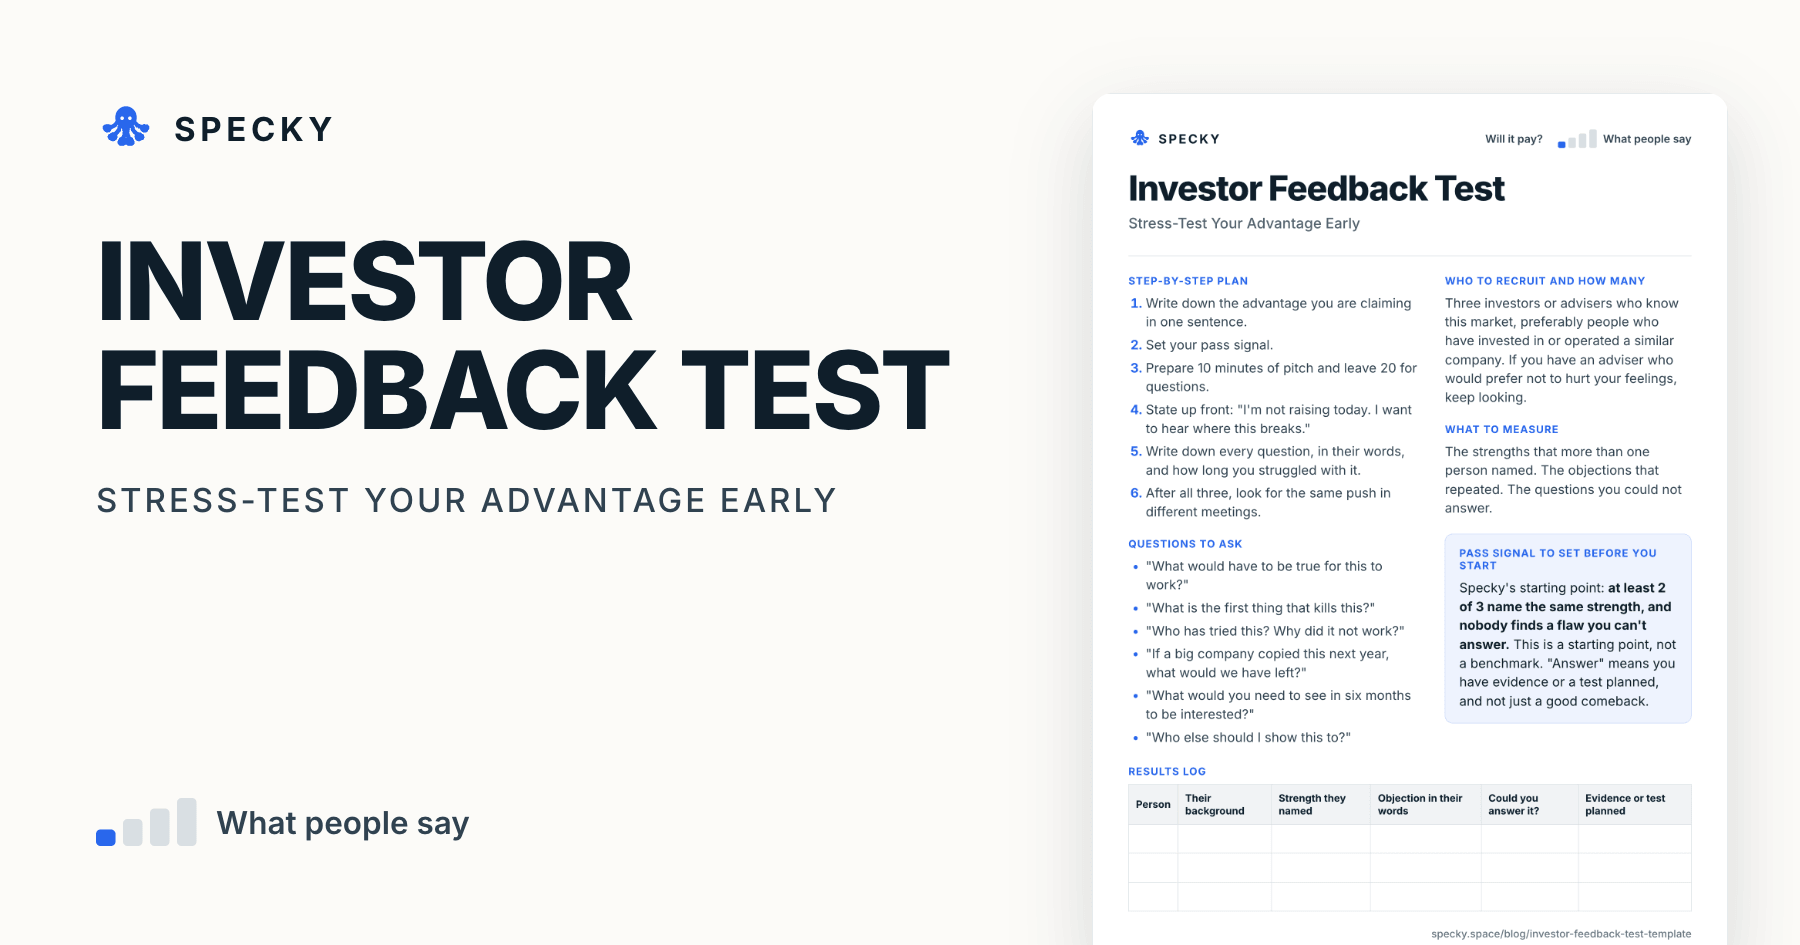
Un test de feedback con inversores consiste en presentar tu idea a unos pocos inversores o asesores que conozcan tu mercado, no para levantar dinero, sino únicamente para ver en qué puntos presionan. Sirve para poner a prueba la ventaja en la que se basa tu negocio, como un activo de datos exclusivo, una ventaja de distribución o una apuesta de timing. El feedback tras un pitch es pura opinión, por lo que nunca cuenta como prueba de que los clientes quieren el producto.
Puntos clave
Haz el pitch ante tres personas que hayan invertido en una empresa similar o la hayan dirigido. Déjales claro desde el principio que no estás levantando capital.
Dedica 10 minutos al pitch y 20 a responder preguntas. Anota cada objeción con sus palabras exactas.
Criterio de éxito: al menos 2 de cada 3 coinciden en el mismo punto fuerte, y nadie encuentra un fallo que no puedas responder con datos o con un experimento planificado.
La regla de Paul Graham para el fundraising también se aplica al feedback: asume que los inversores te están diciendo que no hasta que te digan un sí inequívoco (Paul Graham, 2013).
En el análisis de 2026 de CB Insights sobre 385 startups fallidas respaldadas por venture capital con causas conocidas, el 43 % citó la falta de product-market fit (CB Insights, 2026). Los inversores no pueden validar eso por ti; tus clientes sí.
¿Qué es un test de feedback con inversores?
Es una serie corta de reuniones de pitch gestionadas como un experimento. Planteas una única ventaja competitiva, se la presentas a personas que han visto docenas de empresas similares y registras en qué aspectos ponen objeciones. El resultado es una lista de objeciones ordenadas según su frecuencia, y una nueva serie de hipótesis para validar directamente con clientes.
La biblioteca de 43 tipos de experimentos de David J. Bland y Alexander Osterwalder en Testing Business Ideas no incluye un experimento específico para inversores (Strategyzer). El recurso más cercano es la entrevista a partes interesadas expertas (expert stakeholder interview), a la que la infografía de Strategyzer califica con un 2 sobre 5 en coste y un 2 sobre 5 en fuerza de la evidencia (póster de Strategyzer). Considera el feedback de inversores de la misma forma: barato, rápido y puramente subjetivo.
¿Qué riesgo valida y qué fuerza tiene la evidencia?
Este test pone a prueba la viabilidad: ¿puede este negocio defenderse y generar beneficios? La evidencia es opinión. Míralo como un test de estrés para tu razonamiento. Ocupa el escalón más bajo en nuestra guía para elegir un experimento de producto, y nunca debería aparecer en tu roadmap como prueba de demanda.
¿Cuándo deberías buscar feedback de inversores y cuándo no?
Úsalo cuando tu negocio dependa de una ventaja competitiva de la que no estés del todo seguro: una ventaja de distribución, un conjunto de datos propio o una hipótesis de timing. Quienes han analizado docenas de empresas similares encontrarán el punto ciego en minutos.
No lo utilices como prueba de que los clientes quieren tu producto. Los inversores no son tus usuarios, y el entusiasmo de alguien acostumbrado a apostar a caballo ganador en fases tempranas significa muy poco. Paul Graham, cofundador de Y Combinator, señala que incluso un inversor que parece muy interesado probablemente no invertirá, y que acertar con los ganadores al principio es extremadamente difícil (Paul Graham, 2013).
Tampoco lo hagas si todavía no estás preparado para preguntas difíciles: la primera impresión ante un inversor rara vez se puede repetir. Para medir la demanda real, lanza un test con landing page.
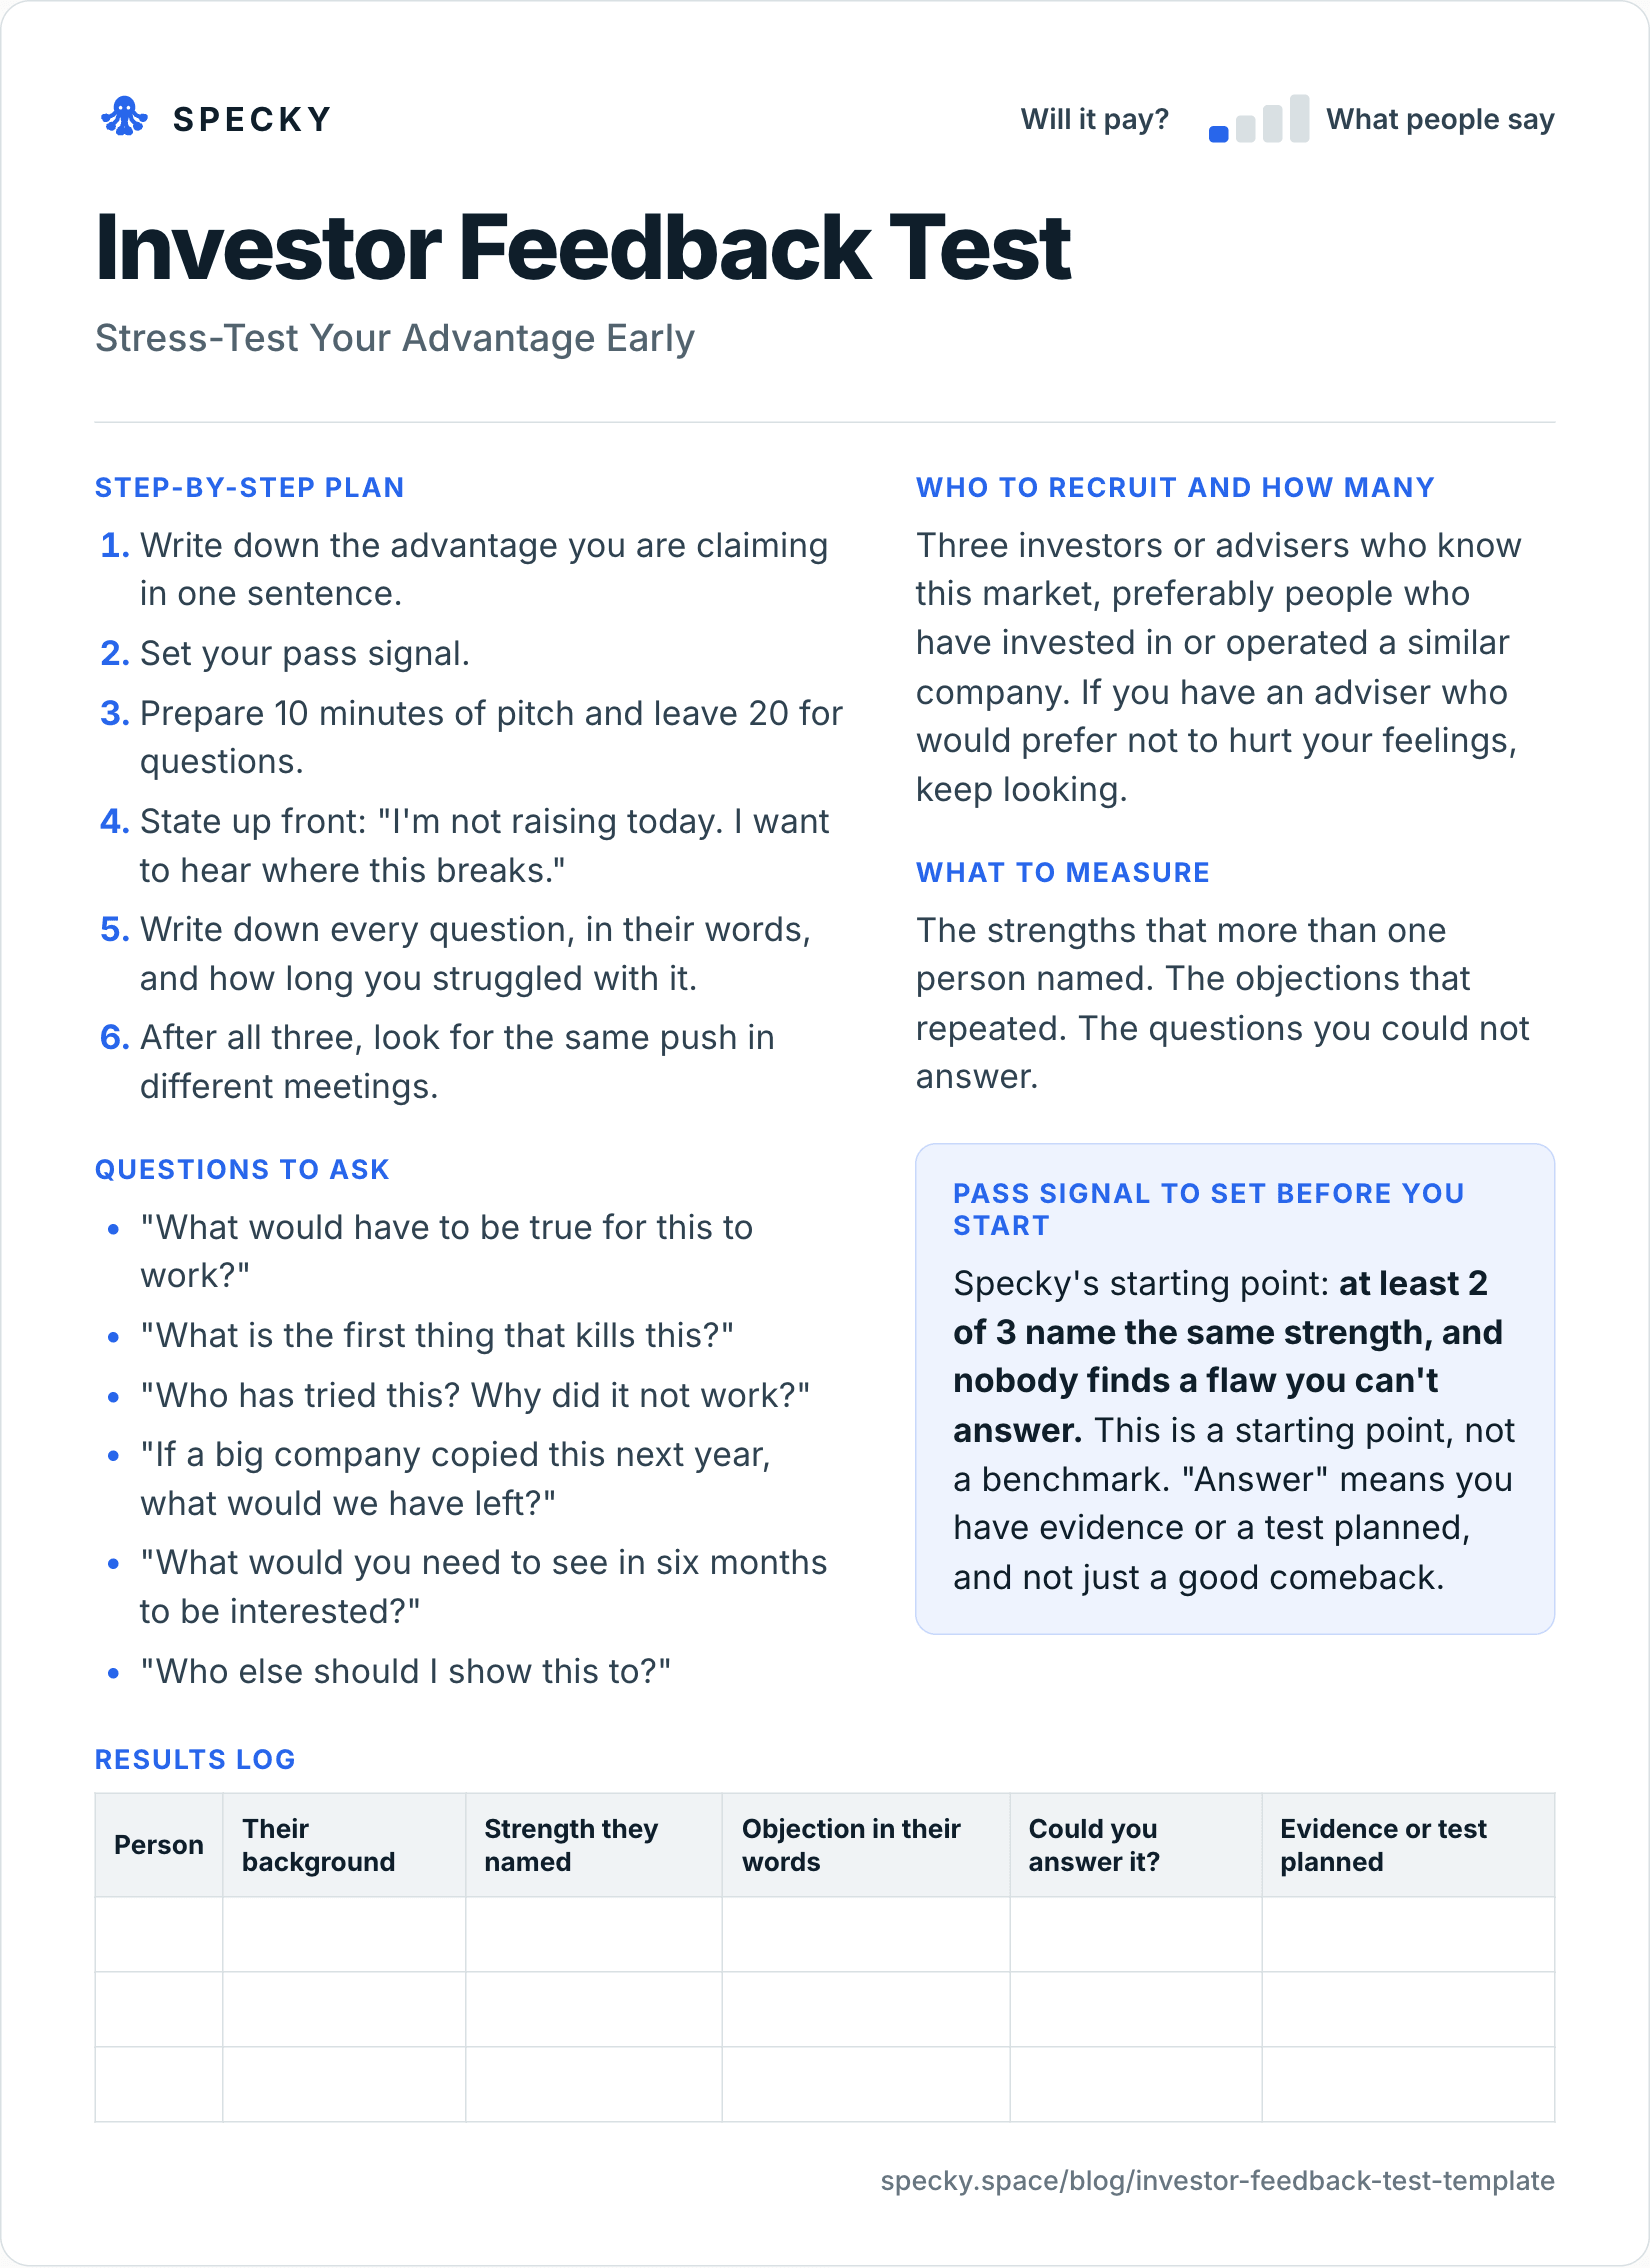
Plantilla de test de feedback con inversores (copiar y usar)
Abre la imagen a tamaño completo o copia la versión de texto que tienes a continuación.
A quién reclutar y a cuántos
Tres inversores o asesores que conozcan este mercado, preferiblemente personas que hayan invertido en una empresa parecida o hayan liderado una como operadores. Si tienes un asesor que prefiere no herir tus sentimientos, sigue buscando.
Plan paso a paso
Escribe en una sola frase la ventaja competitiva que defiendes.
Define tu criterio de éxito antes de empezar.
Prepara un pitch de 10 minutos y reserva 20 minutos para preguntas.
Avisa nada más empezar: «Hoy no estoy levantando capital. Solo quiero saber por dónde se rompe este modelo».
Anota cada pregunta, con sus palabras textuales, y cuánto tardaste o te costó responderla.
Tras las tres reuniones, busca las objeciones que se hayan repetido en diferentes llamadas.
Preguntas que debes hacer
«¿Qué tendría que cumplirse para que esto funcione?»
«¿Cuál es la primera amenaza que podría destruir este negocio?»
«¿Quién ha intentado esto antes y por qué no le funcionó?»
«Si un competidor grande copiara esto el año que viene, ¿qué nos quedaría?»
«¿Qué necesitarías ver dentro de seis meses para que el proyecto te interese como inversor?»
«¿A quién más debería enseñarle esto?»
Qué métricas analizar
Los puntos fuertes que haya destacado más de una persona. Las objeciones que se hayan repetido. Las preguntas que no hayas sabido responder.
Criterio de éxito que debes fijar antes de empezar
El punto de partida recomendado por Specky: al menos 2 de cada 3 inversores coinciden en el mismo punto fuerte, y nadie detecta un fallo estructural que no puedas responder. Esto es una base de trabajo, no un estándar universal. «Responder» significa que cuentas con datos empíricos o tienes un experimento planificado, no que hayas salido del paso con una contestación ingeniosa.
Registro de resultados
Persona
Perfil / Trayectoria
Punto fuerte mencionado
Objeción (palabras textuales)
¿Pudiste responderla?
Evidencia o test planificado
¿Cómo conseguir feedback honesto de los inversores?
Pónselo fácil para ser directos y difícil para ser condescendientes. Te ayudarán cuatro hábitos:
Elimina el dinero de la conversación. Aclara en el correo de invitación y repítelo al entrar a la reunión que no estás levantando capital. En cuanto hay dinero de por medio, la gente modula sus respuestas para cuidar la relación en lugar de señalar los puntos flacos.
Acorta el pitch. Diez minutos bastan para resumir la estructura clásica del plan de negocio de Sequoia: propósito, problema, solución, por qué ahora, tamaño de mercado, competencia y alternativas, modelo de negocio y equipo (Sequoia Capital). Pon la frase con tu ventaja principal en la primera diapositiva.
Pídeles el golpe de gracia. La pregunta «¿Cuál es la primera amenaza que destruiría esto?» invita a la crítica constructiva sin convertirlo en algo personal.
No te pongas a la defensiva. Apunta la objeción con sus palabras exactas, haz como mucho una pregunta para aclarar a qué se refieren y continúa. Tus réplicas deben quedarse en tu libreta, no en la sala.
Consigue estas reuniones mediante presentaciones o referencias siempre que puedas, y elige perfiles dispuestos a discrepar. Un business angel que suele invertir en proyectos de amigos no es el interlocutor adecuado; un socio de un fondo que rechazó en su día a una empresa parecida a la tuya, sí.
¿Cómo interpretar el feedback de los inversores?
Interprétalo con la misma frialdad que Graham aconseja al analizar el interés de los inversores: considera el interés tibio como un no definitivo (Paul Graham, 2013). En su ensayo recuerda además que muchos inversores jamás dicen que no a la cara; simplemente dejan de contestar. Así es como deberías interpretar las respuestas más habituales (estas conclusiones son nuestras):
Lo que dicen
Lo que suele significar
Cómo registrarlo
«Es un sector interesante».
Pura cortesía; no tienen una opinión formada.
Sin evidencia a favor ni en contra.
«Manténme al tanto de tus avances».
Es un no, o al menos un todavía no.
Pregunta qué métricas querrían ver dentro de seis meses.
«¿Qué impide que una gran tecnológica haga esto?»
Tu ventaja competitiva no está nada clara.
Una objeción que debes validar.
«¿Quién está pagando por esto hoy?»
Dudas serias sobre la demanda real o el presupuesto.
Diseña un test con clientes, no una discusión teórica.
«Vimos a la empresa X fracasar intentando esto».
Un patrón de fracaso conocido en el sector.
Investiga a fondo por qué cayó la empresa X.
«Te voy a presentar a Y».
Interés genuino en el problema que resuelves.
Un contacto valioso, pero no validación de producto.
El valor de este ejercicio está en los patrones que se repiten. Que un inversor dude de tu modelo de precios es una opinión aislada. Que tres inversores hagan la misma pregunta con palabras distintas es una señal clara que merece ser testeada.
¿A cuántos inversores deberías pedir feedback?
Tres por ronda es suficiente para detectar tendencias sin desgastar tu red de contactos. Si dos de los tres coinciden en la misma fortaleza y el tercero no plantea ninguna duda que no puedas responder con solvencia, pasa directamente a hacer tests con clientes. Si los tres chocan con el mismo obstáculo, ya tienes tu próximo experimento.
No programes más reuniones solo para acumular opiniones positivas. Las opiniones no se vuelven hechos por sumar volumen. El informe de CB Insights de 2026 sobre 431 startups con respaldo de venture capital que cerraron demostró que el 70 % se quedó sin caja (algo que el informe describe normalmente como la consecuencia final y no como el problema de raíz), mientras que el 43 % admitió falta de product-market fit y el 19 % unos unit economics insostenibles (CB Insights, 2026). Los inversores pueden ayudarte a ver los riesgos en los unit economics o en el timing; solo los clientes pueden darte certezas sobre el product-market fit.
Test de feedback con inversores vs. entrevista a expertos internos: ¿cuál usar?
Ambos formatos recogen opiniones cualitativas de profesionales experimentados. Lo que cambia es qué evalúa cada uno.
Inversores o asesores que han financiado o dirigido empresas similares
Personas internas o clave que pueden bloquear, aprobar o financiar la idea: legal, seguridad, finanzas o un experto de dominio
Qué evalúan
Capacidad de defender el negocio, viabilidad del modelo y timing
Qué condiciones exigen ver antes de dar luz verde
Formato
Pitch de 10 minutos y 20 minutos de preguntas
Conversación de 30 minutos sobre sus requisitos y restricciones
Tipo de evidencia
Opinión
Opinión (Strategyzer califica estas entrevistas con un 2/5 en solidez)
Tamaño de muestra habitual
3 personas por ronda
3 personas
Riesgo principal
Confundir el interés educado con validación de mercado
Entrevistar solo a aliados internos y obviar a quien tiene poder de veto real
Acude al feedback de inversores cuando tus dudas sean estratégicas sobre el negocio: ¿es defendible en el tiempo y se sostienen los números? Opta por entrevistas a expertos internos cuando una persona concreta tenga la capacidad de frenar la iniciativa y necesites conocer sus requisitos técnicos o regulatorios.
¿Cómo funciona un test de feedback en la práctica?
Veamos un ejemplo ficticio para entender la dinámica. Un emprendedor está desarrollando una herramienta de revisión de contratos legales y afirma que su gran ventaja es un conjunto propio de contratos anotados. Hace su pitch ante dos inversores que han respaldado software legal y un exdirector de asesoría jurídica corporativa.
Dos de ellos coinciden en que los datos anotados son interesantes. Sin embargo, los tres formulan exactamente la misma pregunta: «¿Qué impide que OpenAI o un gran proveedor de modelos de lenguaje ofrezca esto gratis el año que viene?». El fundador no tiene una respuesta sólida.
El test no supera el criterio de éxito porque ha aparecido una debilidad crítica sin respuesta. El emprendedor registra el resultado y redacta una nueva hipótesis: las empresas no pagan por la revisión en sí, sino por la trazabilidad y el registro de auditoría legal. Eso sí es algo que puede testear con compradores reales.
Continuando con el caso: su siguiente paso es plantear una petición de carta de intenciones (LOI) a diez directores de operaciones legales, cobrando exclusivamente por la auditoría y trazabilidad. Así convierte la opinión de tres inversores en un test de compromiso real con diez clientes potenciales en menos de cuatro semanas.
¿Cuáles son los errores más comunes al pedir feedback a inversores?
Interpretar el interés superficial como validación. Un «manténme informado» equivale a un no educado.
Presentar la idea únicamente a business angels afines. Quieres hablar con quienes hayan visto fracasar modelos parecidos.
Discutir durante la reunión. Tu objetivo allí es escuchar y registrar datos, no ganar un debate.
Mezclar feedback con una ronda abierta. Si pides inversión en la misma llamada, nadie te dirá con total franqueza cuáles son las fisuras del proyecto.
Anotar sus respuestas como prueba de demanda. La opinión de un inversor no equivale a la acción de un comprador.
Preguntar por tu idea en vez de por el mercado. El libro The Mom Test de Rob Fitzpatrick trata precisamente de cómo extraer aprendizajes fiables cuando todo el mundo tiende a mentirte por educación (The Mom Test). Pregunta por los fracasos que han presenciado en el sector, no por si les parece bonita tu solución.
Cuándo no funciona este método: si el panel seleccionado carece de experiencia en tu nicho concreto, si planteas la reunión como una captación de fondos encubierta o si la duda principal del proyecto radica en si los clientes realmente necesitan el producto.
¿Es ético reunirse con inversores si no estás levantando capital?
Sí, siempre y cuando lo aclares explícitamente antes de agendar la videollamada. Una sesión presentada de forma transparente como petición de feedback técnico respeta su tiempo y les da la opción de rechazarla sin compromiso. Lo que nunca debes hacer es convertir la charla en una ronda encubierta, ni citar sus opiniones o mencionar sus nombres públicamente como respaldos del proyecto sin su permiso.
Cómo ejecutar este test en Specky
En la sección de Hipótesis, haz clic sobre la tarjeta correspondiente y selecciona Elegir un test, después marca Entrevistas y pitches con inversores. Specky configurará de forma automática los pasos, el criterio de éxito y un calendario sugerido de dos semanas.
Realiza las reuniones personalmente. Abre la opción Mapa de partes interesadas para registrar a los inversores contactados, su nivel de influencia y los aspectos concretos en los que incidieron.
Haz clic en Comenzar ejecución, traslada las notas con las objeciones literales al test y guarda las conclusiones.
Si el test resulta favorable, aparecerá en tu panel marcado como Señal temprana, nunca como «Validado», recordando que se basa en la opinión de personas que no forman parte de tu clientela final.
¿Qué hacer según el resultado obtenido?
Validado (marcado como Señal temprana): Tu ventaja competitiva resistió el escrutinio de perfiles experimentados. Es hora de llevarla al mercado real a través de una carta de intenciones.
No concluyente: Coinciden en que la propuesta resulta curiosa, pero no logran articular el porqué. Sintetiza tu ventaja en una afirmación más concreta y repite la prueba con un especialista de la industria. Si las dudas apuntan al tamaño del mercado, revisa los números con un estudio de mercado online.
Refutado: Alguien ha identificado una grieta insalvable para la que no tienes respuesta. Convierte ese fallo en una nueva hipótesis y diséñale un experimento. En Specky, cualquier apuesta estratégica vinculada a este punto pasará a figurar como Refutada.
Preguntas frecuentes
¿Debería hacer pitches a inversores para validar mi idea?
Presentar tu propuesta a inversores sirve para someter a examen tu lógica estratégica, pero de ningún modo valida el interés de compra de los clientes. Los inversores no son tus usuarios finales y sus opiniones representan el nivel más débil de evidencia empírica. Para verificar la tracción real, diseña un experimento en el que los clientes potenciales deban realizar un esfuerzo medible: registrarse, firmar una carta de intenciones o pagar por el producto.
¿Cómo consigo que los inversores me den feedback totalmente transparente?
Aclara antes de empezar la sesión que no estás en ronda de financiación y que tu meta es descubrir exactamente qué factores harían caer el modelo. Limita tu presentación a 10 minutos, reserva 20 minutos completos para preguntas, indaga qué variable destruiría antes el negocio y anota las respuestas palabra por palabra. Evita justificarte durante la reunión: registra los reparos para testearlos más adelante.
¿Qué significa exactamente cuando un inversor te dice «manténme informado»?
Casi siempre significa no, o al menos un no por ahora. Debes tratarlo como una ausencia total de evidencia favorable y preguntarles de forma directa qué tracción o métricas tendrían que ver dentro de seis meses para involucrarse. El consejo de Paul Graham a los fundadores es interpretar cualquier respuesta tibia como una negativa hasta que exista un sí firme e inequívoco, regla válida tanto al pedir consejo como al levantar capital.
¿Con cuántos inversores es conveniente hablar para este test?
Tres reuniones bien elegidas bastan para este objetivo. Buscas encontrar objeciones sistemáticas que se repitan, no ganar una votación democrática. Si dos perfiles coinciden en destacar el mismo factor diferencial y nadie plantea una debilidad que no puedas resolver, el siguiente paso es validar con clientes. Si los tres detectan el mismo escollo, ese punto ciego debe convertirse en tu próxima hipótesis de trabajo.
¿Cómo debo actuar frente a un feedback negativo de los inversores?
Transforma cada crítica u objeción en una hipótesis contrastable; por ejemplo: «los clientes corporativos pagan por la trazabilidad de las auditorías, no por el software de revisión». A continuación, ejecuta un experimento orientado a clientes mediante un compromiso real, como una carta de intenciones o una landing page de conversión. El feedback crítico resulta sumamente valioso cuando alumbra un nuevo experimento, y solo perjudica si decides ignorarlo o discutirlo.
GDPR-aligned. EU workspace data is stored in Frankfurt, Germany. GDPR and EU data Built in Vienna, Austria. A product of influence solutions fm GmbH (FN 675374y). Imprint 14-day trial. Card required, and nothing is charged until day 14. 30-day refund after subscribing. See pricing