9 novembre 2026Mis à jour le Fathy Shalaby12 min de lecture
Pitcher des investisseurs pour du feedback : éprouvez votre avantage avant de lever
Ceux qui ont vu des dizaines d’entreprises échouer repèrent votre point faible en dix minutes. Utilisez cette compétence, mais ne confondez pas cela avec de la traction.
Un test de feedback investisseur consiste à pitcher votre idée à quelques investisseurs ou conseillers qui connaissent parfaitement votre marché. L'objectif n'est pas de lever des fonds, mais d'observer précisément là où le bât blesse. Ce test éprouve l'avantage concurrentiel sur lequel repose votre modèle : un jeu de données propriétaire, un levier de distribution unique ou un pari sur le bon timing de marché. Le retour d'un investisseur reste une simple opinion ; il ne prouve en aucun cas que des clients veulent votre produit.
L'essentiel à retenir
Pitchez trois personnes ayant investi dans une entreprise similaire ou en ayant dirigé une. Précisez d'emblée que vous ne cherchez pas de fonds.
Consacrez 10 minutes au pitch et 20 minutes aux questions. Notez chaque objection au mot près.
Signal de validation : au moins 2 personnes sur 3 identifient la même force, et personne ne soulève de faille à laquelle vous ne puissiez répondre par une preuve concrète ou un test prévu.
La règle de Paul Graham sur la levée de fonds s'applique aussi aux retours : considérez que les investisseurs disent « non » jusqu'à ce qu'ils disent explicitement « oui » (Paul Graham, 2013).
Selon l'analyse menée par CB Insights en 2026 sur 385 startups financées par du capital-risque ayant échoué pour des raisons connues, 43 % citaient un mauvais product-market fit (CB Insights, 2026). Les investisseurs ne peuvent pas tester cela à votre place. Vos clients, oui.
Qu'est-ce qu'un test de feedback investisseur ?
Il s'agit d'une courte série d'entretiens de pitch menés comme une expérience scientifique. Vous formulez une hypothèse sur votre avantage concurrentiel, vous la pitchez à des personnes qui ont vu passer des dizaines de dossiers similaires, et vous notez les points de friction qu'ils soulèvent. Le livrable est une liste d'objections classées par récurrence, ainsi qu'une nouvelle série d'hypothèses à valider auprès de vos clients.
La bibliothèque de 43 types d'expériences de David J. Bland et Alexander Osterwalder dans Testing Business Ideas ne propose pas d'expérience dédiée aux investisseurs (Strategyzer). Le format le plus proche est l'entretien avec une partie prenante experte (expert stakeholder interview), que le poster de Strategyzer évalue à 2 sur 5 pour le coût et 2 sur 5 pour la force de la preuve (). Considérez le retour d'un investisseur de la même manière : une démarche économique, rapide, mais qui ne reflète qu'une opinion.
Quel risque évalue-t-il, et quelle est la force de la preuve ?
Ce test évalue la viabilité : ce modèle peut-il générer du chiffre d'affaires et défendre ses marges ? La preuve obtenue est de l'ordre de l'opinion. Considérez-la comme un stress-test de votre raisonnement. Elle se situe sur le barreau le plus bas de notre guide pour choisir une expérience produit et ne doit jamais figurer dans votre roadmap comme une preuve de la demande client.
Quand pitcher des investisseurs pour obtenir du feedback (et quand s'abstenir) ?
Utilisez ce test lorsque la viabilité de votre entreprise dépend d'un avantage dont vous n'êtes pas certain : un avantage de distribution, un actif de données ou un pari d'opportunité sectorielle. Les personnes qui ont analysé des dizaines d'entreprises comparables repéreront la faille en quelques minutes.
Ne l'utilisez pas pour prouver l'intérêt des clients pour le produit. Les investisseurs ne sont pas vos clients, et l'enthousiasme d'un acteur habitué à financer des dizaines de projets risqués ne vaut pas validation. Paul Graham, cofondateur de Y Combinator, rappelle que même un investisseur manifestant un vif intérêt n'ira probablement pas plus loin, et qu'identifier les futurs gagnants au tout début est un exercice périlleux (Paul Graham, 2013).
Passez également votre tour si vous n'êtes pas prêt à affronter des questions incisives : la première impression auprès d'un fonds d'investissement est très difficile à corriger. Pour tester la demande, lancez plutôt un test de landing page.
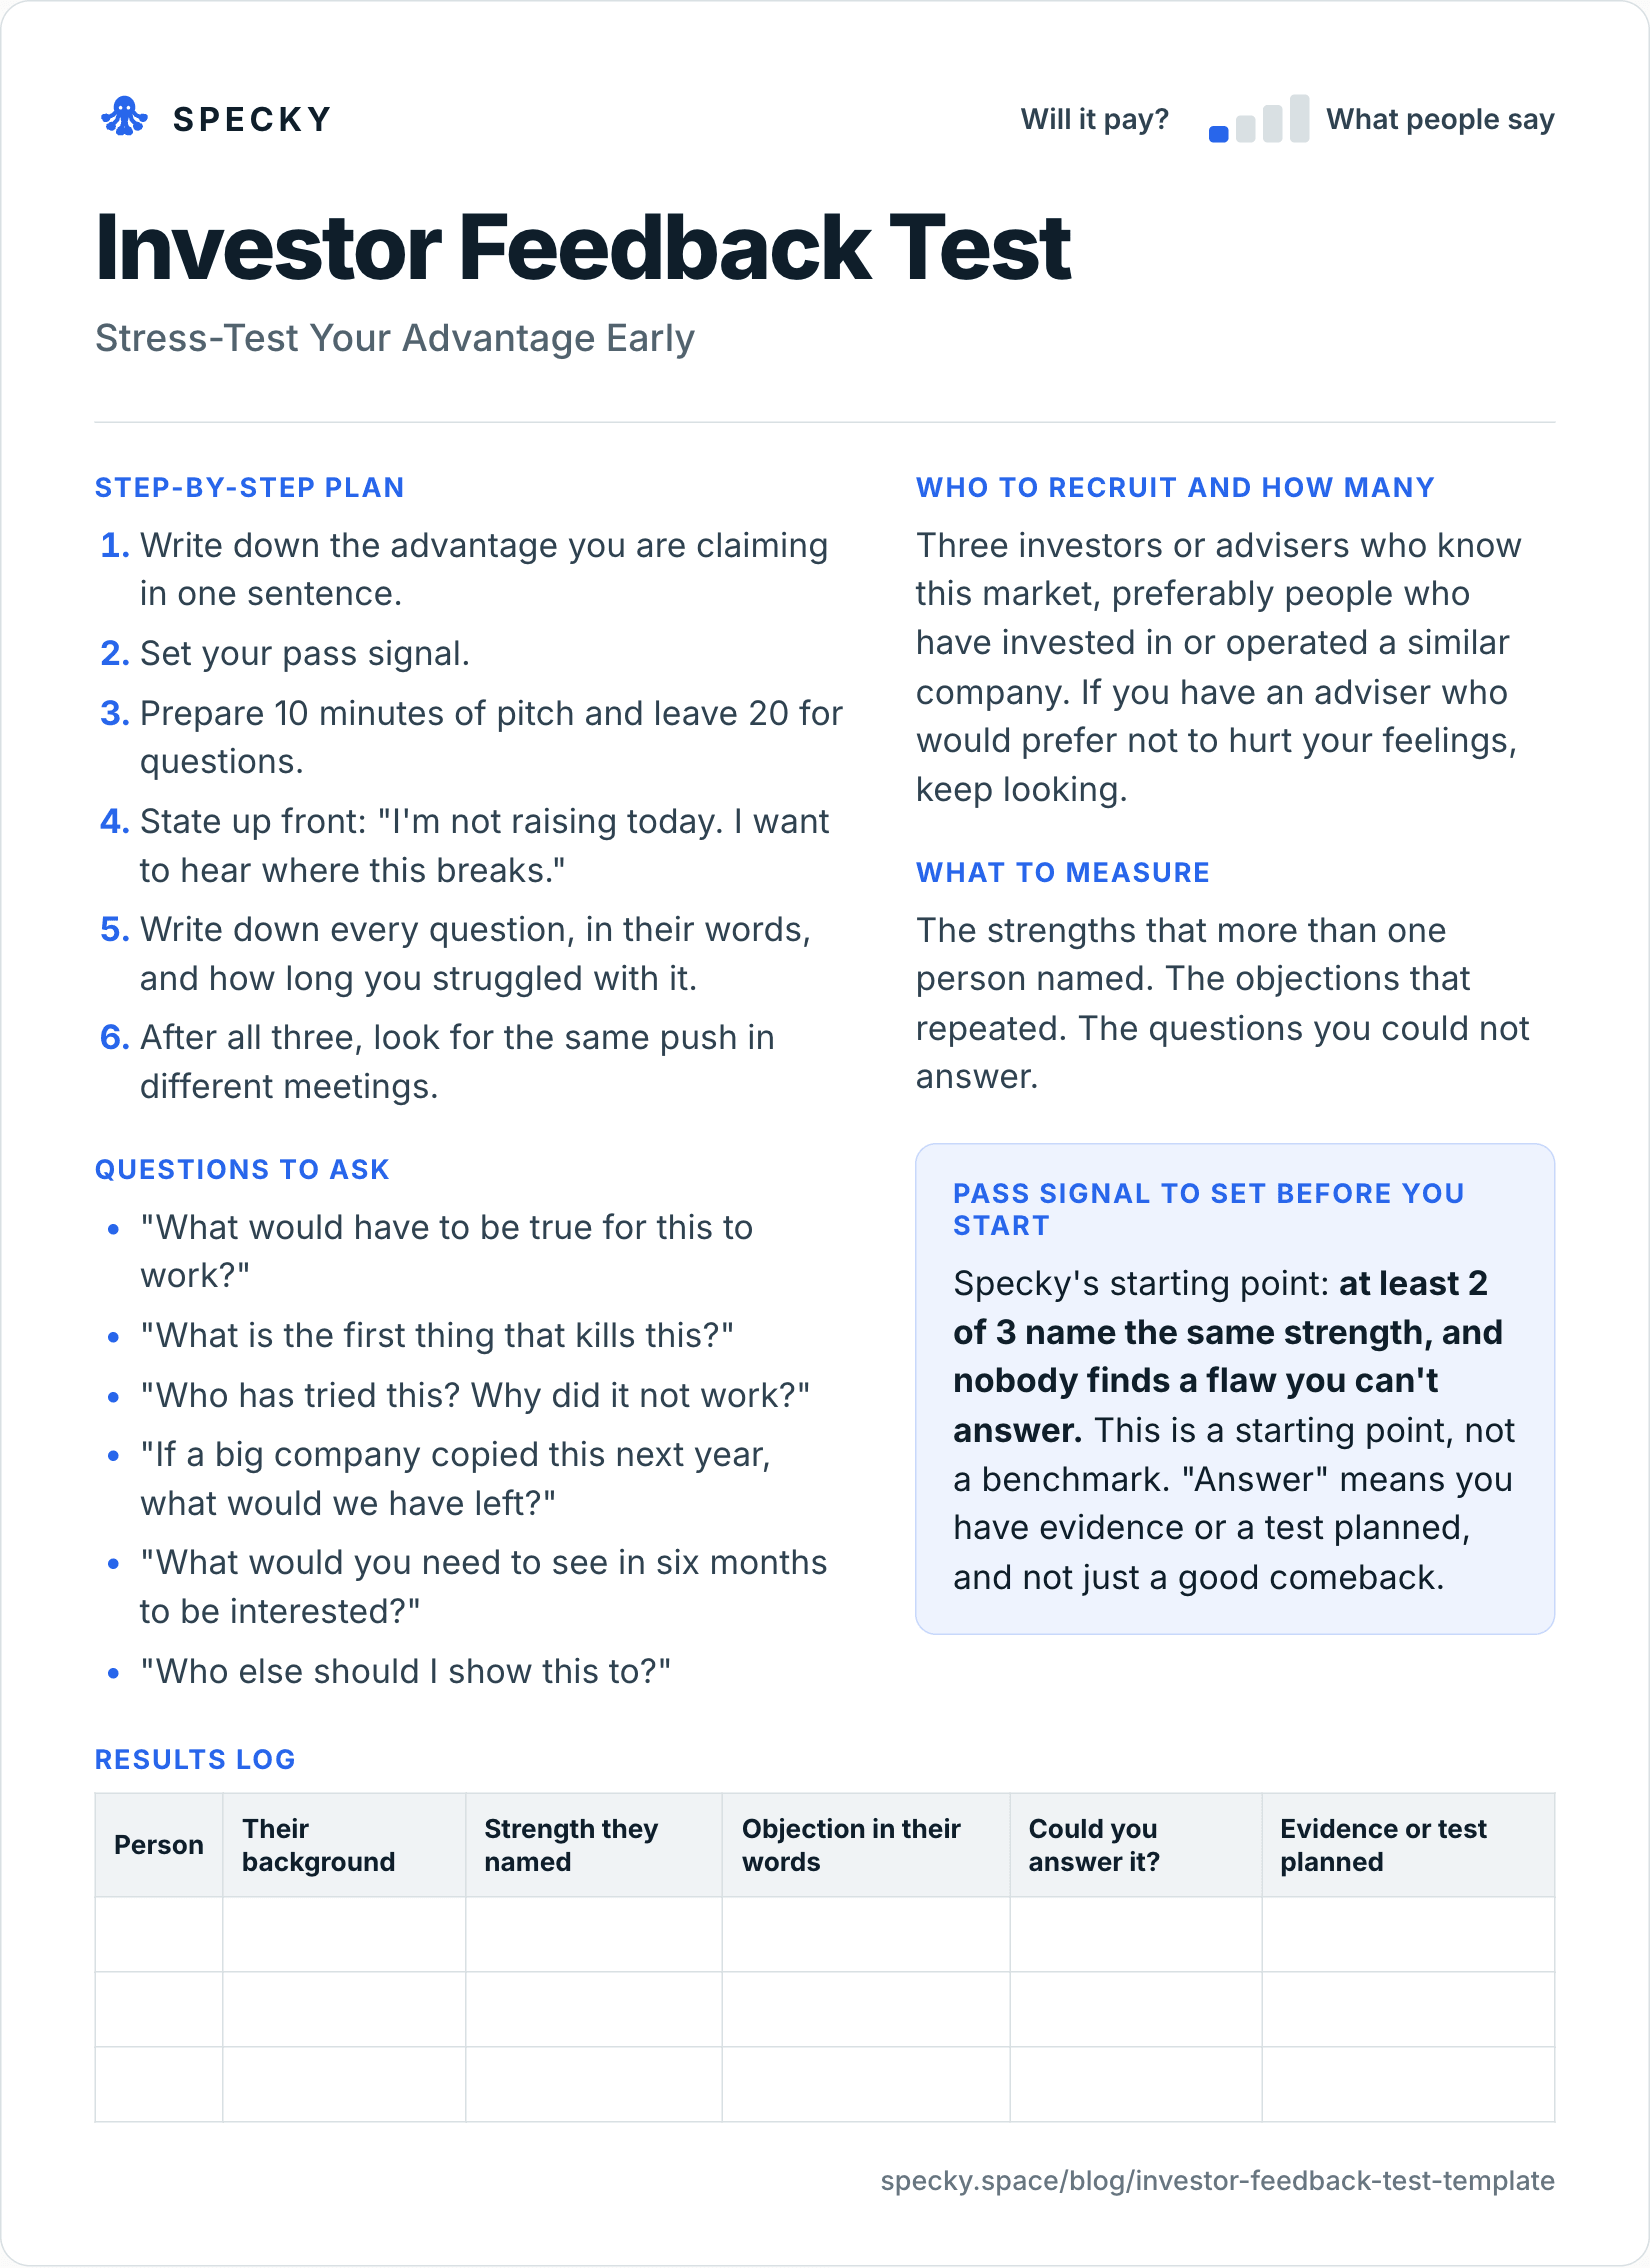
Trame de test de feedback investisseur (à copier et utiliser)
Affichez l'image en taille réelle ou copiez la version texte ci-dessous.
Qui recruter et combien de personnes ?
Trois investisseurs ou conseillers experts de votre secteur, idéalement des profils ayant financé ou dirigé une entreprise similaire. Si l'un de vos mentors a tendance à ménager votre sensibilité, sollicitez d'autres avis.
Plan d'action étape par étape
Rédigez l'avantage que vous revendiquez en une seule phrase.
Définissez votre signal de validation.
Préparez un pitch de 10 minutes et préservez 20 minutes pour les questions.
Annoncez clairement d'entrée : « Je ne lève pas de fonds aujourd'hui. Je cherche à comprendre où ce modèle peut casser. »
Notez chaque question, avec les mots exacts de votre interlocuteur, et mesurez le temps que vous avez mis à y répondre.
À l'issue des trois entretiens, isolez les objections récurrentes apparues d'un rendez-vous à l'autre.
Questions à poser
« Quelles conditions devraient être impérativement réunies pour que cela fonctionne ? »
« Quel est le principal facteur qui pourrait tuer ce projet ? »
« Qui s'est déjà lancé sur ce créneau ? Pourquoi cela n'a-t-il pas fonctionné ? »
« Si un acteur établi copiait notre offre l'an prochain, que nous resterait-il ? »
« Quels indicateurs devrions-nous vous présenter dans six mois pour susciter votre intérêt ? »
« À qui d'autre devrais-je montrer ce projet ? »
Ce qu'il faut mesurer
Les points forts identifiés par plusieurs personnes. Les objections récurrentes. Les questions pour lesquelles vous n'avez eu aucune réponse.
Signal de validation à définir au préalable
Le point de départ proposé par Specky : au moins 2 personnes sur 3 citent la même force, et personne ne soulève de point critique que vous ne puissiez réfuter. Il s'agit d'une référence méthodologique, pas d'une règle absolue. « Réfuter » implique ici de disposer d'une donnée factuelle ou d'un test déjà planifié, et non d'une simple formule rhétorique.
Registre des résultats
Interlocuteur
Profil / parcours
Force identifiée
Objection formulée
Réponse convaincante apportée ?
Preuve ou test planifié
Comment obtenir des retours honnêtes de la part d'investisseurs ?
Faites en sorte qu'il soit plus simple d'être direct que d'être poli. Quatre habitudes permettent d'y parvenir :
Écartez la levée de fonds. Précisez dans votre message d'invitation et dès le début du rendez-vous que vous ne cherchez pas de capitaux. Dès lors qu'il est question d'argent, vos interlocuteurs préservent la relation plutôt que de pointer les faiblesses du projet.
Raccourcissez le pitch. Dix minutes suffisent amplement pour balayer la structure de business plan recommandée par Sequoia : vision, problème, solution, pourquoi maintenant, marché, concurrence et alternatives, business model, équipe (Sequoia Capital). Présentez votre avantage différenciant dès la première slide, résumé en une phrase.
Sollicitez la critique radicale. Demander « Quel est le principal facteur qui pourrait tuer ce projet ? » encourage un regard critique sans le rendre personnel.
N'argumentez pas. Notez l'objection dans les termes exacts employés, posez éventuellement une question de clarification, puis passez à la suite. Vos contre-arguments doivent figurer dans votre carnet de notes, pas polluer la discussion.
Sollicitez des mises en relation directes dès que possible et privilégiez les profils susceptibles d'être en désaccord avec vos choix. Un business angel qui investit par sympathie n'est pas la bonne cible. En revanche, un associé de fonds ayant refusé d'investir dans un projet comparable au vôtre apportera une perspective précieuse.
Comment analyser le retour d'un investisseur ?
Interprétez ces retours comme Paul Graham conseille de décrypter les signaux en levée de fonds : considérez un intérêt poli comme un refus poli (Paul Graham, 2013). Son essai rappelle d'ailleurs que certains investisseurs ne formulent jamais de « non » explicite : ils cessent simplement de répondre. Voici comment consigner les retours les plus fréquents (les interprétations ci-dessous reflètent notre méthodologie).
Ce qu'ils disent
Ce que cela signifie habituellement
Ce qu'il faut consigner
« Le secteur est très intéressant. »
Politesse, pas d'avis tranché
Aucune preuve exploitable
« Tenez-moi au courant de vos avancées. »
Non, ou pas pour le moment
Demandez ce qu'il faudrait démontrer d'ici six mois
« Qu'est-ce qui empêche un gros acteur de faire la même chose ? »
Votre barrière à l'entrée n'est pas claire
Une objection à tester
« Qui paie pour cela aujourd'hui ? »
Doute sur la demande ou les budgets disponibles
Un test client à lancer, pas un débat théorique
« Nous avons déjà vu ce modèle échouer chez X. »
Schéma d'échec récurrent
Analysez les causes précises de l'échec de X
« Je devrais vous présenter Y. »
Intérêt sincère pour le problème adressé
Un contact commercial potentiel, pas une validation
La véritable valeur réside dans la répétition des objections. Un investisseur qui remet en cause votre grille tarifaire exprime un avis isolé. Trois investisseurs posant la même question sous des angles différents vous indiquent un point de friction critique à vérifier.
À combien d'investisseurs devez-vous présenter votre projet ?
Trois par cycle suffisent pour identifier une tendance sans user vos réseaux. Si deux personnes sur trois s'accordent sur le même avantage et que la troisième ne soulève aucune faille rédhibitoire, passez à la validation client. Si les trois soulèvent le même angle mort, vous avez trouvé le sujet de votre prochaine expérience.
Ne multipliez pas les rendez-vous dans l'espoir de décrocher un « oui ». L'accumulation d'opinions subjectives ne renforce pas la solidité d'une preuve. L'étude CB Insights de 2026 portant sur 431 fermetures de startups financées par des fonds montre que 70 % se sont retrouvées à court de trésorerie (ce que le rapport qualifie de conséquence finale plutôt que de cause première), tandis que 43 % citaient un manque d'adéquation produit-marché et 19 % des unit economics non viables (CB Insights, 2026). Les investisseurs vous aident à appréhender les risques sur les unit economics ou le timing. Seuls vos clients peuvent trancher la question du product-market fit.
Test de feedback investisseur ou entretien avec une partie prenante experte : que choisir ?
Ces deux approches recueillent l'avis de professionnels expérimentés. La nuance repose sur l'objet de leur jugement.
Barrières à l'entrée, modèle économique, timing de marché
Les critères indispensables avant de donner leur accord
Format
10 minutes de présentation, 20 minutes de questions
30 minutes d'échange sur leurs contraintes
Type de preuve
Opinion
Opinion (évaluée à 2/5 par Strategyzer)
Taille de l'échantillon
3 personnes par itération
3 personnes
Risque principal
Prendre un intérêt poli pour une validation du marché
N'interroger que des soutiens internes et ignorer le véritable pouvoir de veto
Faites appel au feedback d'investisseurs lorsque votre interrogation porte sur la stratégie globale : le business model tient-il la route et sera-t-il défendable ? Privilégiez l'entretien avec une partie prenante lorsqu'un acteur interne détient un pouvoir de blocage sur votre projet et que vous devez cartographier ses exigences.
À quoi ressemble ce test dans la pratique ?
Prenons un exemple fictif pour illustrer le processus. Un fondateur développe un outil d'analyse automatisée de contrats et affirme que son avantage concurrentiel réside dans une base propriétaire de contrats annotés. Il pitche son projet à deux investisseurs spécialistes du secteur juridique (legaltech) et à un ancien directeur juridique d'entreprise.
Deux d'entre eux trouvent la donnée annotée pertinente. En revanche, les trois posent simultanément la même question : « Qu'est-ce qui empêche un grand fournisseur de modèles de fondation de proposer cette fonctionnalité gratuitement l'année prochaine ? » Le fondateur est incapable de répondre.
Le test n'est pas validé en raison d'une faille critique laissée sans réponse. Il consigne ce retour et formule une nouvelle hypothèse : les entreprises clientes achètent la traçabilité des pistes d'audit plutôt que le moteur d'analyse lui-même. C'est une hypothèse précise, qu'il peut désormais vérifier directement auprès d'acheteurs.
Pour poursuivre l'expérience : il propose ensuite la signature d'une lettre d'intention (letter of intent) à 10 responsables des opérations juridiques, avec une tarification basée uniquement sur la traçabilité d'audit. En quatre semaines, il transforme ainsi trois avis subjectifs en un test d'engagement concret auprès de dix prospects.
Quelles sont les erreurs les plus fréquentes lors de ces retours ?
Confondre marques d'intérêt et validation marché. Un « Tenez-moi au courant » équivaut à un refus courtois.
Ne solliciter que des profils complaisants. Vous devez chercher des professionnels familiers des schémas d'échec sur votre segment.
Entrer dans le débat pendant l'entretien. Votre rôle se limite à écouter et consigner.
Mélanger recueil de feedback et levée de fonds. Dès que vous demandez un financement, la transparence sur les vulnérabilités du projet disparaît.
Considérer ces avis comme une preuve de traction. L'opinion d'un fonds ne vaut pas le comportement d'un acheteur.
Interroger sur l'idée plutôt que sur le marché. L'ouvrage The Mom Test de Rob Fitzpatrick enseigne précisément comment tirer parti d'entretiens lorsque vos interlocuteurs cherchent à vous faire plaisir (The Mom Test). Interrogez-les sur les échecs concrets qu'ils ont observés, et non sur ce qu'ils pensent de votre idée.
Les cas où la démarche échoue : votre panel ne dispose d'aucune expérience sectorielle pertinente, vous transformez l'exercice en levée de fonds déguisée, ou votre incertitude principale concerne en réalité la demande client.
Est-il légitime de solliciter des investisseurs sans chercher à lever ?
Tout à fait, à condition de l'annoncer clairement en amont du rendez-vous. Un échange explicitement cadré autour du feedback respecte leur agenda et leur permet de décliner s'ils manquent de temps. Ne transformez jamais cette réunion en pré-pitch de levée de fonds, et ne citez jamais publiquement leurs propos — ni ne mentionnez leur nom comme soutien du projet — sans leur consentement formel.
Comment exécuter ce test dans Specky ?
Dans la section Hypothèses, sélectionnez votre note puis cliquez sur Choisir un test, puis Entretiens et pitchs investisseurs. Specky renseigne automatiquement les étapes clés, le critère de validation et un calendrier de deux semaines.
Menez vos rendez-vous. Ouvrez ensuite la section Cartographie des parties prenantes pour renseigner l'identité de chaque interlocuteur, son degré d'influence et les objections majeures soulevées.
Cliquez sur Lancer l'exécution, compilez les retours au sein du test et enregistrez l'issue de l'analyse.
Une validation apparaîtra sur votre tableau sous le statut Signal précoce (et non Soutenu), car il s'agit d'avis émis par des tiers qui ne sont pas vos clients finaux.
Quelles actions mener selon les résultats obtenus ?
Soutenu (affiché comme Signal précoce) : Votre avantage concurrentiel a résisté aux critiques. Il faut maintenant le confronter au marché réel via une lettre d'intention.
Incertain : Vos interlocuteurs jugent le sujet pertinent sans parvenir à expliciter pourquoi. Synthétisez votre valeur ajoutée en une seule proposition forte et réitérez l'exercice avec un professionnel du secteur. Si le doute porte sur le volume de marché, consolidez vos calculs grâce à une étude de marché en ligne.
Contredit : Une faille critique non résolue a été identifiée. Formulez cette objection sous la forme d'une nouvelle hypothèse à vérifier. Tout pari produit reposant sur cet élément bascule immédiatement sous le statut Contredit.
Foire aux questions
Dois-je pitcher des investisseurs pour valider mon idée ?
Pitcher des investisseurs permet d'éprouver la rigueur de votre modèle, mais ne valide en rien l'intérêt des clients. Les investisseurs ne sont pas vos utilisateurs et leurs avis constituent le niveau de preuve le plus faible. Pour valider la demande, privilégiez des tests où des prospects s'engagent concrètement : inscription, signature d'une lettre d'intention ou paiement effectif.
Comment obtenir un retour sincère de la part d'un investisseur ?
Indiquez clairement dès le départ que vous ne cherchez pas de financement actuellement et que vous souhaitez tester la solidité de votre approche. Limitez la présentation à 10 minutes, accordez 20 minutes aux questions, demandez ce qui pourrait faire capoter le projet et notez leurs réponses au mot près. Ne débattez pas pendant l'échange : consignez les objections pour les tester plus tard.
Que signifie l'expression « tenez-moi au courant » de la part d'un investisseur ?
Cette formulation est généralement un refus poli, ou au mieux un « pas maintenant ». Considérez qu'elle n'apporte aucune validation et demandez quels jalons mesurables vous devriez franchir d'ici six mois pour susciter son intérêt. Le principe énoncé par Paul Graham aux fondateurs reste la règle : considérez que les investisseurs disent « non » jusqu'à l'obtention d'un « oui » sans équivoque.
Combien d'investisseurs faut-il solliciter pour du feedback ?
Trois par session suffisent largement. Votre but est de repérer des objections récurrentes, pas de mener un sondage d'opinion. Si deux personnes sur trois valident le même atout sans qu'aucune faille rédhibitoire ne reste sans réponse, engagez les tests clients. Si les trois soulèvent la même faiblesse, faites-en votre prochaine hypothèse d'expérimentation.
Que faire face à des retours négatifs d'investisseurs ?
Transformez chaque objection en une hypothèse concrète à tester, par exemple : « les clients paient pour la traçabilité de l'audit, non pour l'analyse automatisée ». Déployez ensuite une expérience impliquant une action réelle de vos prospects, comme une lettre d'intention ou une landing page. Un retour négatif est précieux s'il mène à une expérimentation ciblée ; il n'est néfaste que si vous cherchez à l'ignorer par de simples arguments théoriques.
GDPR-aligned. EU workspace data is stored in Frankfurt, Germany. GDPR and EU data Built in Vienna, Austria. A product of influence solutions fm GmbH (FN 675374y). Imprint 14-day trial. Card required, and nothing is charged until day 14. 30-day refund after subscribing. See pricing