9 listopada 2026Zaktualizowano Fathy Shalaby12 min czytania
Feedback od inwestorów: przetestuj swoją przewagę przed rundą
Ludzie, którzy widzieli upadek setek firm, znajdą twoją słabość w dziesięć minut. Wykorzystaj to, ale nie myl ich opinii z popytem.
Udostępnij
Ten artykuł został przetłumaczony z języka angielskiego. Przeczytaj oryginał
Test feedbacku od inwestorów (investor feedback test) polega na zaprezentowaniu pomysłu kilku inwestorom lub doradcom znającym twój rynek – nie po to, by zbierać kapitał, ale wyłącznie po to, by sprawdzić, które elementy podadzą w wątpliwość. To stress test przewagi, na której opiera się twój biznes: unikalnych danych, przewagi dystrybucyjnej czy wyczucia momentu na rynku (timing). Opinie inwestorów to jednak tylko subiektywne oceny, więc nigdy nie stanowią one dowodu na to, że klienci naprawdę chcą twojego produktu.
Najważniejsze wnioski
Zaprezentuj pomysł trzem osobom, które zainwestowały w podobną spółkę lub nią zarządzały. Uprzedź je na samym początku, że nie prowadzisz zbiórki.
Poświęć 10 minut na pitch i 20 minut na pytania. Zapisuj każde zastrzeżenie dokładnie ich słowami.
Kryterium sukcesu (pass signal): co najmniej 2 z 3 osób wskażą tę samą mocną stronę i nikt nie wytknie wady, na którą nie masz odpowiedzi opartej na dowodach lub zaplanowanym teście.
Zasada Paula Grahama dotycząca fundraisingu odnosi się również do feedbacku: traktuj reakcję inwestora jako odmowę dopóki nie powie jednoznacznego „tak” (Paul Graham, 2013).
W analizie CB Insights z 2026 roku, obejmującej 385 upadłych startupów wspieranych przez VC o znanych przyczynach porażki, 43% wskazało brak product-market fit (CB Insights, 2026). Inwestorzy nie zweryfikują tego za ciebie. Zrobią to tylko klienci.
Czym jest test feedbacku od inwestorów?
To krótka seria spotkań pitchingowych prowadzonych jako eksperyment. Deklarujesz jedną kluczową przewagę, przedstawiasz ją ludziom, którzy widzieli dziesiątki podobnych spółek, i sprawdzasz, w które miejsca uderzają ich pytania. Wynikiem jest lista obiekcji uszeregowana według częstotliwości ich występowania oraz nowy zestaw założeń do przetestowania bezpośrednio z klientami.
Katalog 43 typów eksperymentów w książce Davida J. Blanda i Alexandra Osterwaldera Testing Business Ideas nie zawiera osobnego eksperymentu z udziałem inwestorów (Strategyzer). Najbliższym odpowiednikiem jest wywiad z kluczowymi interesariuszami (expert stakeholder interview), który plakat Strategyzera ocenia na 2 na 5 pod względem kosztu i 2 na 5 pod względem siły dowodów (plakat Strategyzer). Feedback z pitchu traktuj dokładnie tak samo: jako tanią, szybką opinię.
Ten eksperyment sprawdza rentowność i trwałość biznesu (viability): czy ten model potrafi się obronić i zarabiać pieniądze? Zebrane dane to opinie. Potraktuj je jako stress test swojego toku rozumowania. W naszym przewodniku po wyborze eksperymentu produktowego plasuje się on na najniższym szczeblu drabiny dowodowej i nigdy nie powinien figurować w twoim planie jako dowód na popyt rynkowy.
Kiedy warto poprosić inwestorów o feedback, a kiedy nie?
Sięgnij po tę metodę, gdy twój model biznesowy zależy od przewagi, co do której nie masz pewności, czy faktycznie zadziała: przewagi dystrybucyjnej, unikalnego zbioru danych lub zakładu o idealny moment na rynku. Ludzie z doświadczeniem w tej branży natychmiast wyłapią słabe punkty.
Nie traktuj tego jako dowodu, że klienci potrzebują produktu. Inwestorzy nie są twoimi klientami, a entuzjazm kogoś, kto zawodowo finansuje ryzykowne przedsięwzięcia, znaczy bardzo niewiele. Paul Graham, współzałożyciel Y Combinator, zauważa, że nawet inwestor wykazujący ogromne zainteresowanie najpewniej ostatecznie nie zainwestuje, a wczesne typowanie zwycięzców jest po prostu trudne (Paul Graham, 2013).
Odpuść sobie ten krok również wtedy, gdy nie masz jeszcze gotowości na trudne pytania – pierwsze wrażenie u inwestorów można zrobić tylko raz. Jeśli twoim celem jest walidacja popytu, przetestuj landing page.
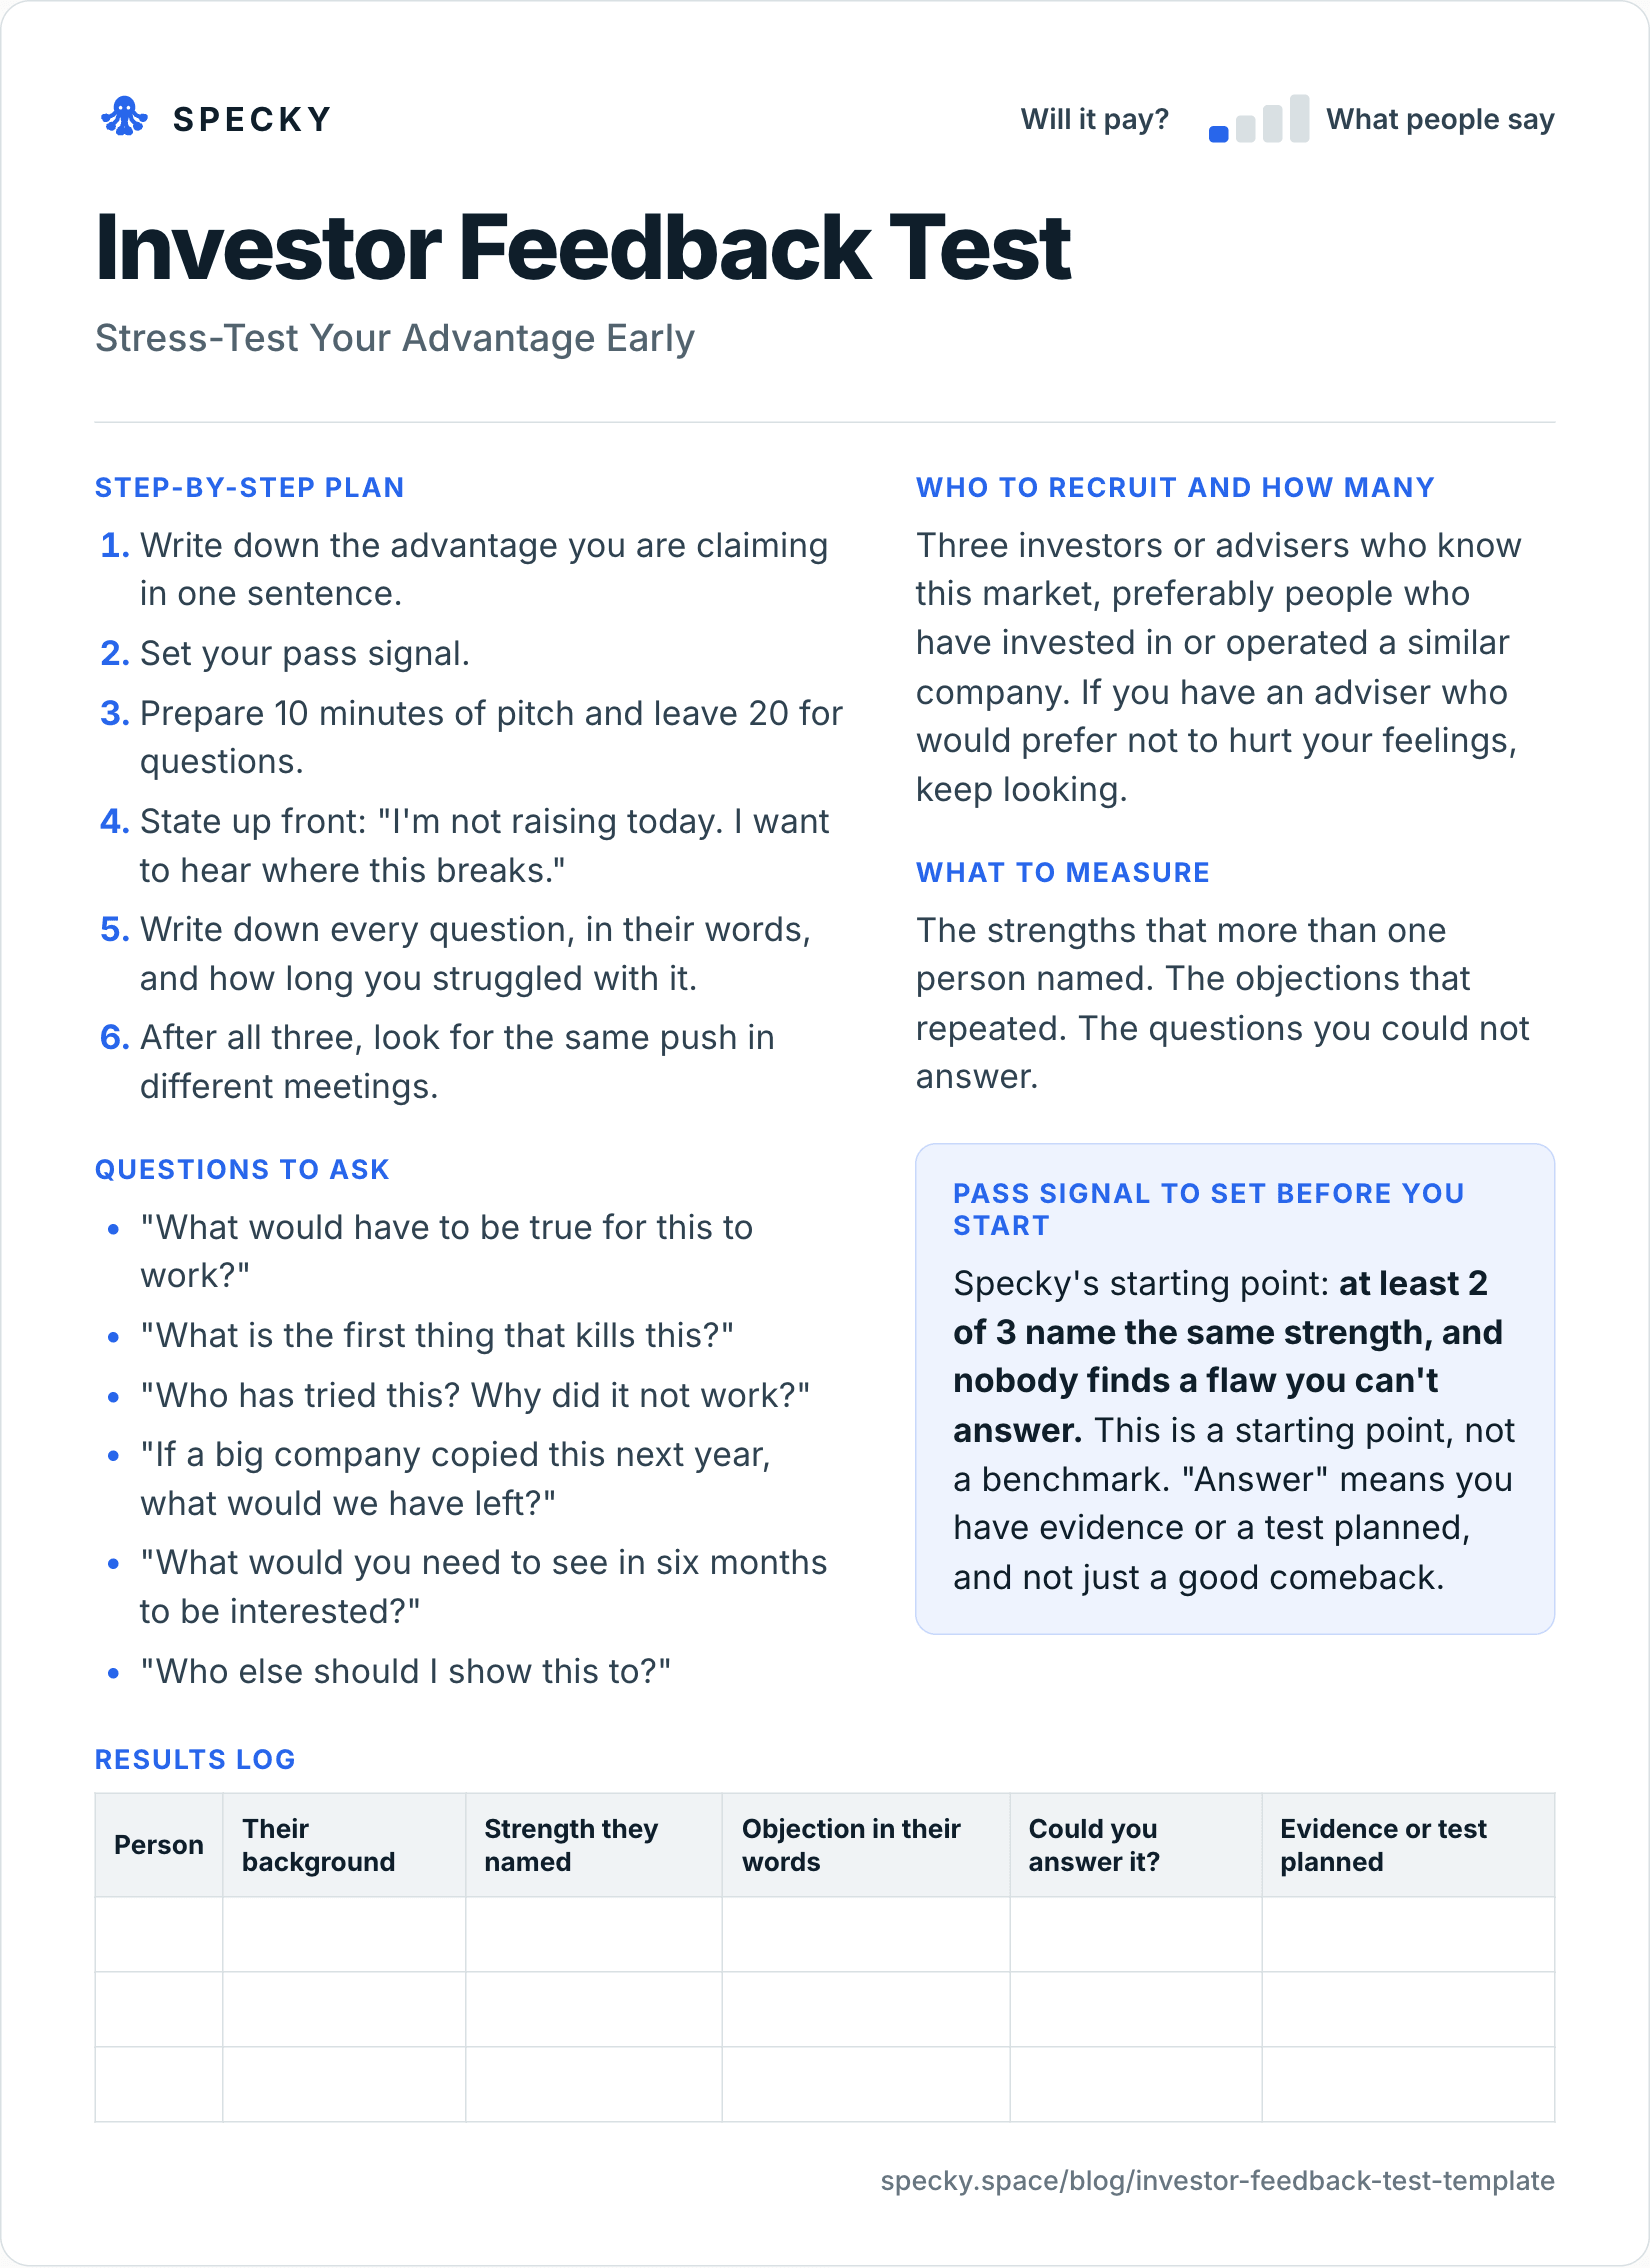
Szablon testu feedbacku od inwestorów (skopiuj i wykorzystaj)
Otwórz grafikę w pełnym rozmiarze lub skopiuj poniższą wersję tekstową.
Kogo i ilu rozmówców zrekrutować
Trzech inwestorów lub doradców znających ten rynek – najlepiej osoby, które inwestowały w podobny biznes lub nim zarządzały. Jeśli twój doradca unika krytyki, by nie sprawić ci przykrości, szukaj dalej.
Plan krok po kroku
Zapisz w jednym zdaniu główną przewagę rynkową, na którą się powołujesz.
Zdefiniuj kryterium sukcesu (pass signal).
Przygotuj 10 minut prezentacji i zarezerwuj 20 minut na pytania.
Zaznacz na wstępie: „Dzisiaj nie zbieram kapitału. Chcę sprawdzić, w którym miejscu ten model się sypie”.
Notuj każde pytanie, dokładnie słowami rozmówcy, zaznaczając, przy których z nich brakowało ci pewności.
Po odbyciu wszystkich trzech rozmów sprawdź, jakie wątpliwości powtórzyły się na różnych spotkaniach.
Pytania, które warto zadać
„Co musiałoby okazać się prawdą, żeby ten biznes wypalił?”
„Co w pierwszej kolejności może zabić ten pomysł?”
„Kto już tego próbował? Dlaczego im się nie udało?”
„Gdyby za rok duży gracz skopiował to rozwiązanie, co nam pozostanie jako obrona?”
„Co musielibyśmy pokazać wam za pół roku, żeby wzbudzić wasze realne zainteresowanie?”
„Komu jeszcze powinienem to pokazać?”
Co mierzyć
Mocne strony wskazane niezależnie przez więcej niż jedną osobę. Zastrzeżenia, które się powtórzyły. Pytania, na które zabrakło ci odpowiedzi.
Kryterium sukcesu do ustalenia przed startem
Punkt wyjścia według Specky: co najmniej 2 z 3 osób wskazują tę samą mocną stronę i nikt nie znajduje luki, na którą nie masz odpowiedzi. To punkt odniesienia, a nie sztywna reguła. „Odpowiedź” oznacza konkretny dowód lub zaplanowany test, a nie jedynie błyskotliwą ripostę.
Rejestr wyników
Osoba
Profil / doświadczenie
Wskazana mocna strona
Zastrzeżenie (własnymi słowami)
Czy udało się odpowiedzieć?
Dowód lub zaplanowany eksperyment
Jak uzyskać szczery feedback od inwestorów?
Stwórz warunki, w których łatwo o bezwzględną szczerość, a trudno o zdawkową uprzejmość. Pomogą ci w tym cztery nawyki:
Zdejmij pieniądze ze stołu. Powiedz w zaproszeniu i powtórz na samym początku spotkania, że nie prowadzisz rundy. Gdy stawką jest kapitał, rozmówcy skupiają się na dyplomacji zamiast wytykać ci realne słabości.
Skróć pitch. Dziesięć minut wystarczy na zwięzłą wersję schematu biznesplanu Sequoia: misja, problem, rozwiązanie, dlaczego teraz, rynek, konkurencja i alternatywy, model biznesowy, zespół (Sequoia Capital). Twoja kluczowa przewaga sformułowana w jednym zdaniu powinna znaleźć się na pierwszym slajdzie.
Zapytaj o śmiertelny cios. Pytanie „Co w pierwszej kolejności może zabić ten projekt?” prowokuje twardą krytykę, nie przenosząc dyskusji na poziom osobisty.
Nie polemizuj. Zapisz obiekcję dokładnie tak, jak została sformułowana, zadaj jedno pytanie doprecyzowujące i przejdź dalej. Na polemikę jest miejsce w notatkach po spotkaniu, nie na samej rozmowie.
Szukaj kontaktów przez ciepłe wprowadzenia (warm intros) i celuj w osoby, które prawdopodobnie się z tobą nie zgodzą. Anioł biznesu inwestujący w projekty znajomych to zły wybór. Partner funduszu, który odrzucił spółkę o podobnym profilu – idealny.
Jak interpretować feedback od inwestorów?
Odszyfruj go dokładnie tak, jak Graham radzi czytać sygnały podczas fundraisingu: traktuj mgliste zainteresowanie jako definitywne „nie” (Paul Graham, 2013). W swoim eseju autor zwraca też uwagę, że część inwestorów nigdy nie mówi wprost „nie” – po prostu przestają odpowiadać na wiadomości. Poniżej przedstawiamy, jak interpretować najczęstsze reakcje (zgodnie z naszym doświadczeniem).
Co mówią
Co to zazwyczaj oznacza
Co odnotować
„Ciekawy rynek”.
Uprzejmość, brak wyrobionego zdania
Brak dowodu w którąkolwiek stronę
„Będziemy w kontakcie / informuj nas o postępach”.
Odmowa lub odłożenie w czasie
Zapytaj, co musieliby zobaczyć za pół roku
„Co powstrzyma gigantów przed zrobieniem tego samego?”
Brak wyraźnej bariery wejścia (defensibility)
Obiekcja, którą trzeba przetestować
„Kto za to dzisiaj płaci?”
Wątpliwości co do popytu lub budżetów
Sygnał do testu z klientami, nie do kłótni
„Widzieliśmy już, jak firma X na tym poległa”.
Znany schemat porażki rynkowej
Dowiedz się dokładnie, dlaczego X poległo
„Chętnie przedstawię cię osobie Y”.
Autentyczne zaciekawienie problemem
Wartościowy kontakt, ale nie walidacja
Prawdziwą wartość ma to, co powtarza się w kolejnych rozmowach. Wątpliwości jednego inwestora co do twojego cennika to tylko opinia. Trzech inwestorów zadających to samo pytanie różnymi słowami to wyraźny sygnał wart przetestowania.
Ilu inwestorom zaprezentować pomysł pod kątem feedbacku?
Trzy osoby na rundę w zupełności wystarczą, by wyłapać powtarzające się wzorce bez nadwyrężania relacji branżowych. Jeśli co najmniej dwie wskażą tę samą mocną stronę, a trzecia nie wytknie błędów, na które brakuje ci odpowiedzi, przejdź do eksperymentów z klientami. Jeśli cała trójka uderzy w tę samą lukę – masz gotowy temat na kolejny eksperyment.
Nie powtarzaj spotkań w nieskończoność, byle tylko usłyszeć upragnione „tak”. Liczba zebranych opinii nie podnosi ich merytorycznej wagi. Z analizy CB Insights z 2026 roku obejmującej 431 zamkniętych startupów po rundach VC wynika, że 70% wyczerpało kapitał (co raport określa jako ostateczny skutek, a nie źródłową przyczynę), podczas gdy 43% poległo na braku dopasowania produktu do rynku (product-market fit), a 19% na nietrwałej ekonomice jednostkowej (unit economics) (CB Insights, 2026). Inwestorzy mogą pomóc ci dostrzec pułapki w unit economics czy błędny timing. Kwestię product-market fit rozstrzygną wyłącznie klienci.
Test feedbacku od inwestorów a wywiad z interesariuszami: co wybrać?
Obie metody polegają na zbieraniu opinii od doświadczonych ekspertów. Różnica tkwi w obszarze, który podlega ocenie.
Inwestorzy lub doradcy, którzy wspierali bądź prowadzili zbliżone spółki
Osoby mające moc zablokowania, zatwierdzenia lub sfinansowania projektu: dział prawny, security, finanse, ekspert domenowy
Co oceniają
Bariery wejścia, model biznesowy, timing
Warunki, jakie musisz spełnić, by otrzymać zielone światło
Format spotkania
10 minut prezentacji, 20 minut na pytania
30-minutowa rozmowa o ich wymaganiach i obawach
Rodzaj dowodów
Opinia
Opinia (Strategyzer ocenia ten format na 2/5)
Typowa próba
3 osoby na rundę
3 osoby
Główne ryzyko
Uprzejme zainteresowanie mylone z walidacją
Rozmawianie tylko z sojusznikami i przeoczenie realnego weta
Sięgnij po feedback od inwestorów, gdy twoje wątpliwości dotyczą fundamentów biznesowych: czy model się obroni i czy mechanika zysku zadziała? Wybierz wywiad z interesariuszami, gdy realizację projektu może zablokować konkretna osoba w organizacji i musisz precyzyjnie poznać jej kryteria akceptacji.
Jak test feedbacku od inwestorów wygląda w praktyce?
Oto hipotetyczny przykład obrazujący schemat postępowania. Founder tworzy narzędzie do audytu umów prawnych i uważa, że jego kluczową przewagą jest unikalna baza adnotowanych kontraktów. Prezentuje projekt dwóm inwestorom specjalizującym się w branży legaltech oraz jednemu emerytowanemu dyrektorowi działu prawnego (general counsel).
Dwaj rozmówcy przyznają, że baza danych jest interesująca. Wszyscy trzej zadają jednak identyczne pytanie: „Co powstrzyma dostawców wiodących modeli językowych przed zaoferowaniem tej samej funkcji za darmo w przyszłym roku?”. Founder nie potrafi odpowiedzieć na to pytanie.
Kryterium sukcesu nie zostało spełnione z powodu braku odpowiedzi na kluczowy zarzut. Przedsiębiorca odnotowuje ten fakt i formułuje nowe założenie: klienci płacą za pełną ścieżkę audytu (audit trail) i zgodność prawną, a nie za samo streszczenie umowy. To hipoteza, którą może bez problemu zweryfikować na rynku.
Idąc krok dalej: jego kolejnym eksperymentem jest prośba o podpisanie listu intencyjnego (LOI) skierowana do 10 szefów operacji prawnych (legal ops), wyceniająca wyłącznie moduł audit trail. W ten sposób subiektywne opinie trzech osób przekształcają się w ciągu czterech tygodni w twardy test zobowiązania rynkowego z udziałem dziesięciu potencjalnych klientów.
Najczęstsze błędy przy zbieraniu feedbacku od inwestorów
Mylenie uprzejmości z walidacją. Słowa „informuj nas o postępach” oznaczają kulturalną odmowę.
Pytanie wyłącznie zaprzyjaźnionych aniołów biznesu. Twoim celem jest dotarcie do ludzi, którzy na własne oczy widzieli porażki podobnych modeli.
Wchodzenie w dyskusję podczas spotkania. Twoim zadaniem jest rzetelne zanotowanie uwag, a nie obrona racji.
Łączenie sesji feedbackowej z fundraisingiem. Gdy prosisz o pieniądze, nikt nie powie ci prawdy o twoich słabościach.
Wpisywanie opinii jako dowodu na popyt. Opinia inwestora to nie decyzja zakupowa klienta.
Pytanie o zachwyt nad pomysłem zamiast o mechanizmy rynkowe. Książka Roba Fitzpatricka The Mom Test uczy, jak rozmawiać z ludźmi, gdy wszyscy dookoła boją się powiedzieć ci prawdę w oczy (The Mom Test). Pytaj o błędy, których byli świadkami, a nie o to, czy podoba im się twój projekt.
Kiedy ta metoda zawodzi: gdy dobierzesz rozmówców bez doświadczenia w twoim segmencie rynku, gdy potraktujesz spotkanie jako zakamuflowany fundraising oraz gdy twoja główna niepewność dotyczy popytu klientów.
Czy wypada pitchować inwestorów, gdy nie zbiera się rundy?
Jak najbardziej – pod warunkiem, że uprzedzisz ich o tym przed spotkaniem. Jasno zakomunikowana prośba o feedback biznesowy szanuje ich czas i daje swobodę odmowy. Nie pozwól, aby takie spotkanie zmieniło się w ukrytą próbę pozyskania środków. Pamiętaj też, by bez wyraźnej zgody nie cytować publicznie ich wypowiedzi ani nie przedstawiać ich jako doradców czy sympatyków projektu.
Jak przeprowadzić ten eksperyment w Specky
W widoku Założenia (Assumptions) kliknij wybraną notatkę i wybierz Wybierz test (Pick a test), a następnie Wywiady i pitche z inwestorami (Investor interviews and pitches). Specky automatycznie przygotuje listę kroków, kryterium sukcesu oraz dwutygodniowy harmonogram.
Spotkania przeprowadzasz samodzielnie. Kliknij Otwórz mapę interesariuszy (Open stakeholder map) i zanotuj, z kim rozmawiasz, jaki ma wpływ na branżę oraz które kwestie wzbudziły najwięcej obaw.
Wybierz Rozpocznij test (Start running), wklej zastrzeżenia do eksperymentu i odnotuj ostateczny wynik.
Pozytywny wynik pojawi się na tablicy ze statusem Wczesny sygnał (Early signal), a nie Potwierdzone (Supported) – wynika to z faktu, że masz do czynienia wyłącznie z subiektywnymi opiniami osób, które nie są twoimi klientami.
Co zrobić w zależności od wyniku?
Potwierdzone (jako Wczesny sygnał): Twoja przewaga przetrwała twardą konfrontację. Zweryfikuj ją teraz na rynku, na przykład zabezpieczając list intencyjny (LOI).
Niejednoznaczne: Rozmówcy uważają projekt za ciekawy, ale nie potrafią wskazać dlaczego. Przekształć swoją przewagę w jedną precyzyjną tezę i powtórz rozmowę z praktykiem z branży. Jeśli wątpliwości dotyczą wielkości rynku, zweryfikuj liczby przez badania rynku online.
Obalone: Wytknięto ci lukę merytoryczną, na którą nie masz odpowiedzi. Przeformułuj tę wątpliwość w nowe założenie badawcze i zaprojektuj dedykowany test. Wszystkie hipotezy oparte na tej notatce zostaną oznaczone w systemie jako Obalone.
Często zadawane pytania
Czy warto pitchować inwestorów, żeby zwalidować swój pomysł?
Pitchowanie przed inwestorami to świetny stress test dla logiki twojego modelu biznesowego, ale w żaden sposób nie weryfikuje popytu rynkowego. Inwestorzy nie są twoimi klientami, a ich zdanie to najsłabszy typ dowodu. Aby zweryfikować popyt, przeprowadź test wymagający od potencjalnych klientów realnego działania: zapisu na listę oczekujących, podpisania listu intencyjnego lub wpłaty zaliczki.
Jak uzyskać w pełni szczery feedback od inwestora?
Od pierwszego kontaktu zaznaczaj, że dzisiaj nie prowadzisz rundy finansowania i zależy ci wyłącznie na wskazaniu miejsc, w których ten pomysł może się wyłożyć. Ogranicz prezentację do 10 minut, pozostaw 20 minut na dyskusję, zapytaj wprost, co może zabić ten biznes w pierwszej kolejności, i zapisuj ich wypowiedzi dosłownie. Nie wchodź w polemikę podczas spotkania – spisuj obiekcje i zaplanuj dla nich testy rynkowe.
Co tak naprawdę oznacza „będziemy w kontakcie” ze strony inwestora?
Sformułowanie „będziemy w kontakcie” (keep me posted) zazwyczaj oznacza uprzejme „nie” lub „jeszcze nie teraz”. Potraktuj to jako brak dowodu i zapytaj, jakie konkretne wskaźniki musiałbyś pokazać za sześć miesięcy, by podjąć merytoryczną dyskusję. Paul Graham radzi założycielom, by każdą odpowiedź inwestora uznawali za odmowę, dopóki nie padnie bezwarunkowe „tak” – ta zasada sprawdza się przy zbieraniu feedbacku równie dobrze, co przy fundraisingu.
Z iloma inwestorami porozmawiać w celu zebrania opinii?
Trzy osoby na jedną serię w zupełności wystarczą. Twoim celem jest identyfikacja powtarzających się obiekcji, a nie wygranie głosowania większościowego. Jeśli co najmniej dwie osoby wskażą tę samą mocną stronę i nikt nie obnaży wady, na którą brakuje ci odpowiedzi, przejdź do testów z udziałem klientów. Jeśli cała trójka wskaże to samo ryzyko, uczyń z niego nowe założenie badawcze.
Co zrobić z negatywnym feedbackiem od inwestorów?
Przekształć każdą obiekcję w hipotezę, którą jesteś w stanie sprawdzić – na przykład: „klienci płacą za samą ścieżkę audytu (audit trail), a nie za generowanie podsumowań”. Następnie dobierz eksperyment wymagający bezpośredniej reakcji klientów, taki jak list intencyjny czy test landing page'a. Negatywne uwagi stają się bezcenne, gdy zamieniasz je w test; stają się toksyczne tylko wtedy, gdy próbujesz je zbyć na poziomie dyskusji.
GDPR-aligned. EU workspace data is stored in Frankfurt, Germany. GDPR and EU data Built in Vienna, Austria. A product of influence solutions fm GmbH (FN 675374y). Imprint 14-day trial. Card required, and nothing is charged until day 14. 30-day refund after subscribing. See pricing